Aguinaldo: errores en el cálculo del ISR y timbrado
El pago del aguinaldo no termina al depositar el dinero a los trabajadores. La empresa también debe calcular correctamente el Impuesto sobre la Renta, separar la parte gravada de la exenta, emitir los CFDI de nómina y conciliar la información con sus declaraciones fiscales.
Un error puede ocasionar que el trabajador reciba una cantidad incorrecta, que la empresa retenga menos ISR del debido o que los importes reportados al SAT no coincidan con la nómina ni con los pagos bancarios.
¿Cuánto debe pagarse de aguinaldo?
El artículo 87 de la Ley Federal del Trabajo establece que los trabajadores tienen derecho a recibir un aguinaldo anual equivalente, por lo menos, a 15 días de salario, el cual debe pagarse antes del 20 de diciembre.
También tienen derecho al pago proporcional quienes no hayan trabajado durante todo el año, sin importar que continúen laborando o que la relación de trabajo haya terminado antes de diciembre.
Para determinar el importe deben revisarse, entre otros elementos:
- El salario diario aplicable.
- Los días de aguinaldo otorgados por la empresa.
- La fecha de ingreso del trabajador.
- Los días que deben considerarse como tiempo laborado.
- Las ausencias e incapacidades registradas durante el año.
- Las condiciones contractuales que otorguen más de 15 días.
Calcular correctamente el aguinaldo bruto es indispensable, pero todavía debe determinarse qué parte se encuentra exenta y sobre qué cantidad corresponde retener ISR.
¿Todo el aguinaldo paga ISR?
No. El aguinaldo tiene una parte exenta y, cuando excede el límite legal, una parte gravada.
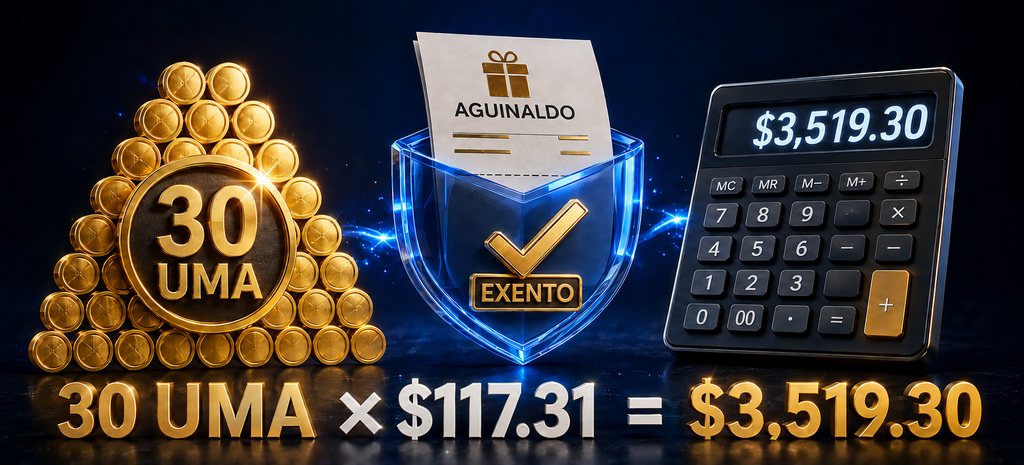
El artículo 93, fracción XIV, de la Ley del Impuesto sobre la Renta establece una exención para las gratificaciones otorgadas de manera general a los trabajadores, hasta el equivalente a 30 UMA.
Para 2026, el valor diario de la UMA publicado por el INEGI es de $117.31. Por lo tanto, el límite exento del aguinaldo pagado durante 2026 es:
30 UMA × $117.31 = $3,519.30
Si el aguinaldo de un trabajador es inferior a esa cantidad, puede quedar totalmente exento. Si es mayor, solamente el excedente formará parte del ingreso gravado sobre el cual se determinará el ISR.
Esto no significa que al excedente se le aplique automáticamente un porcentaje fijo. La retención dependerá del procedimiento utilizado y de los ingresos ordinarios del trabajador.
Dos procedimientos para calcular el ISR del aguinaldo
La empresa puede determinar la retención mediante el procedimiento general del artículo 96 de la Ley del ISR o utilizar el procedimiento opcional previsto en el artículo 174 del Reglamento de la Ley del ISR.
Procedimiento general del artículo 96
La parte gravada del aguinaldo se considera junto con los demás ingresos gravados obtenidos por el trabajador en el mes y se aplica la tarifa mensual correspondiente.
Procedimiento opcional del artículo 174
La parte gravada del aguinaldo se convierte en un importe mensual equivalente. Posteriormente, se compara el ISR del ingreso ordinario con el impuesto que resulta al adicionar dicho importe, se obtiene una tasa y ésta se aplica al aguinaldo gravado.
Ambos procedimientos pueden producir resultados diferentes. Por ello, no es suficiente utilizar la configuración predeterminada del sistema de nómina sin verificar qué método está aplicando y si el resultado corresponde con la información real del trabajador.
Errores frecuentes en el cálculo del ISR del aguinaldo
Considerar exento todo el aguinaldo
El hecho de que el aguinaldo sea una prestación laboral obligatoria no significa que esté completamente libre de ISR. La exención se encuentra limitada a 30 UMA; el excedente debe recibir el tratamiento de ingreso gravado.
Aplicar el ISR sobre el aguinaldo completo
El error contrario consiste en calcular el impuesto sobre el total pagado, sin disminuir la parte exenta. Esto provoca una retención mayor y reduce indebidamente la cantidad neta entregada al trabajador.
Utilizar el salario diario integrado del IMSS
El salario diario integrado utilizado para efectos de seguridad social no necesariamente es la base para calcular el aguinaldo laboral. Si se parte de un salario incorrecto, también serán incorrectos el importe bruto, la exención, la parte gravada y el ISR.
Aplicar nuevamente las 30 UMA en cada pago
Cuando el aguinaldo se divide en dos o más pagos, la exención no debe reiniciarse en cada recibo. El límite corresponde a las gratificaciones recibidas durante el año de calendario.
La empresa debe controlar cuánto del límite exento ya fue utilizado en los pagos anteriores.
Reducir proporcionalmente la exención
El aguinaldo laboral sí puede calcularse de manera proporcional cuando el trabajador no laboró todo el año. Sin embargo, la Ley del ISR no establece que el límite de 30 UMA deba reducirse en la misma proporción.
Confundir la proporcionalidad laboral con la exención fiscal puede provocar una retención excesiva.
Utilizar una tarifa semanal o quincenal directamente sobre el aguinaldo
El aguinaldo es una percepción extraordinaria. Aplicar de manera aislada la tarifa correspondiente a la nómina semanal o quincenal, sin observar el procedimiento fiscal aplicable, puede producir una retención incorrecta.
Confundir la retención del aguinaldo con el ajuste anual
La retención provisional del ISR por el pago del aguinaldo y el cálculo anual del trabajador son procedimientos relacionados, pero no son lo mismo.
Si el sistema mezcla ambos cálculos sin identificar correctamente cada concepto, pueden generarse descuentos difíciles de explicar y diferencias en los CFDI.
Errores frecuentes en el timbrado del aguinaldo
El CFDI de nómina no solamente debe mostrar cuánto recibió el trabajador. También debe informar al SAT cómo se integró el pago y qué tratamiento fiscal se aplicó.
Entre los errores más frecuentes se encuentran los siguientes:
Utilizar una clave de percepción incorrecta
El aguinaldo debe registrarse con la clave de tipo de percepción 002, “Gratificación anual (aguinaldo)”.
Registrarlo como sueldo, bono, premio u otra gratificación modifica la información que recibe el SAT y puede afectar su tratamiento en el Visor de Nómina y en la declaración anual del trabajador.
No separar el importe gravado y el exento
En el CFDI deben registrarse de manera independiente el Importe Gravado y el Importe Exento.
Ambos importes deben sumar el aguinaldo bruto efectivamente pagado. No basta con que el neto depositado al trabajador sea correcto.
Registrar incorrectamente el ISR
La retención debe informarse con la clave de tipo de deducción 002, “ISR”, y coincidir con el impuesto efectivamente descontado al trabajador.
El total de impuestos retenidos del CFDI también debe ser consistente con el detalle de las deducciones.
Utilizar fechas que no corresponden con el pago
La fecha de pago del CFDI debe reflejar el día en que el trabajador recibió efectivamente el aguinaldo.
Cuando se emite un comprobante exclusivamente por esta prestación, normalmente se identifica como nómina extraordinaria. La guía de llenado del CFDI de nómina del SAT permite que las fechas inicial y final del periodo sean iguales a la fecha en que se realizó el pago.
Una cosa es la fecha límite laboral para entregar el aguinaldo y otra la fecha que debe registrarse en el comprobante.
Timbrar el aguinaldo fuera del plazo aplicable
El artículo 99, fracción III, de la Ley del ISR obliga al patrón a expedir y entregar el CFDI correspondiente al realizar el pago.
La regla 2.7.5.1 de la Resolución Miscelánea Fiscal permite emitirlo antes del pago o dentro de los 3, 5, 7, 9 u 11 días hábiles posteriores, dependiendo del número de trabajadores de la empresa.
Esta facilidad para timbrar no amplía el plazo laboral para pagar el aguinaldo.
Timbrar una cantidad diferente de la depositada
El CFDI debe conciliarse con el cálculo de nómina, la dispersión bancaria y los recibos entregados a los trabajadores.
Si se deposita una cantidad y se timbra otra, la empresa tendrá que identificar si la diferencia proviene del aguinaldo bruto, de la exención, del ISR o de alguna deducción adicional.
Cancelar el CFDI sin sustituirlo correctamente
Cuando el comprobante contiene errores, no siempre es suficiente cancelarlo. Debe revisarse si corresponde emitir un CFDI sustituto, relacionarlo con el comprobante anterior y utilizar el motivo de cancelación procedente.
Si únicamente se cancela el recibo, el trabajador puede quedar sin un CFDI vigente que respalde el pago recibido.
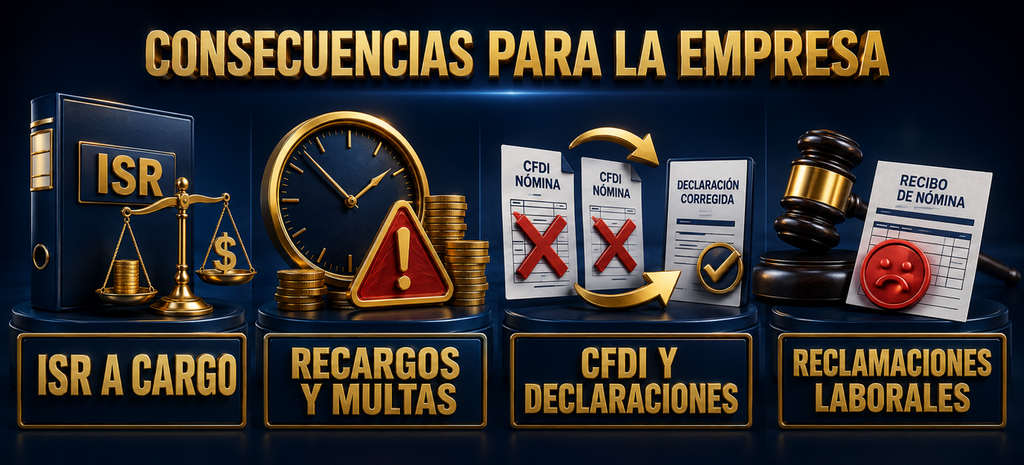
Consecuencias para la empresa
Los errores en el cálculo o timbrado del aguinaldo pueden generar:
- Diferencias de ISR a cargo del patrón como retenedor.
- Actualización y recargos por retenciones enteradas de manera extemporánea.
- Multas por incumplimiento de obligaciones fiscales.
- Cancelación y sustitución de CFDI de nómina.
- Presentación de declaraciones complementarias.
- Diferencias entre los CFDI y la declaración mensual de ISR por salarios.
- Información incorrecta en la declaración anual de los trabajadores.
- Observaciones sobre la deducción fiscal de la nómina.
- Reclamaciones laborales por pagos insuficientes o descuentos improcedentes.
Además, el artículo 27, fracción V, de la Ley del ISR condiciona la deducción de los pagos por salarios al cumplimiento de las obligaciones de retención, entero y expedición de CFDI.
Por su parte, el artículo 28, fracción XXX, limita la deducción de las prestaciones que representan ingresos exentos para los trabajadores. Una clasificación incorrecta entre aguinaldo gravado y exento también puede alterar la parte deducible para la empresa.
¿Qué debe revisarse antes de pagar el aguinaldo?
Antes de cerrar la nómina correspondiente, es recomendable verificar trabajador por trabajador:
- La antigüedad y los días considerados.
- El salario utilizado para el cálculo.
- Los días de aguinaldo otorgados.
- El importe bruto determinado.
- La parte exenta acumulada durante el año.
- La parte gravada.
- El procedimiento utilizado para calcular el ISR.
- El impuesto retenido.
- Los datos registrados en el CFDI.
- La coincidencia entre nómina, XML, depósito bancario y declaración mensual.
Detectar una diferencia después de presentar las declaraciones o después del cierre del ejercicio puede convertir una corrección sencilla en un proceso de cancelaciones, sustituciones y pagos complementarios.
Revisión del aguinaldo y los CFDI de nómina
En Integer Contadores revisamos el cálculo laboral del aguinaldo, la determinación de su parte gravada y exenta, el procedimiento utilizado para calcular el ISR, los CFDI emitidos y su conciliación con las declaraciones fiscales.
Cuando identificamos diferencias, determinamos los trabajadores y periodos afectados y proponemos las acciones necesarias para corregir los cálculos, comprobantes y retenciones.
Conozca nuestros servicios de nómina y solicite una revisión antes de pagar y timbrar el aguinaldo de sus trabajadores.
Un CFDI timbrado no garantiza que el aguinaldo ni el ISR estén correctamente calculados. Contáctenos para revisar la nómina de su empresa y prevenir diferencias laborales y fiscales.
Artículos relacionados
¿Conviene administrar internamente la nómina o contratar un servicio especializado?