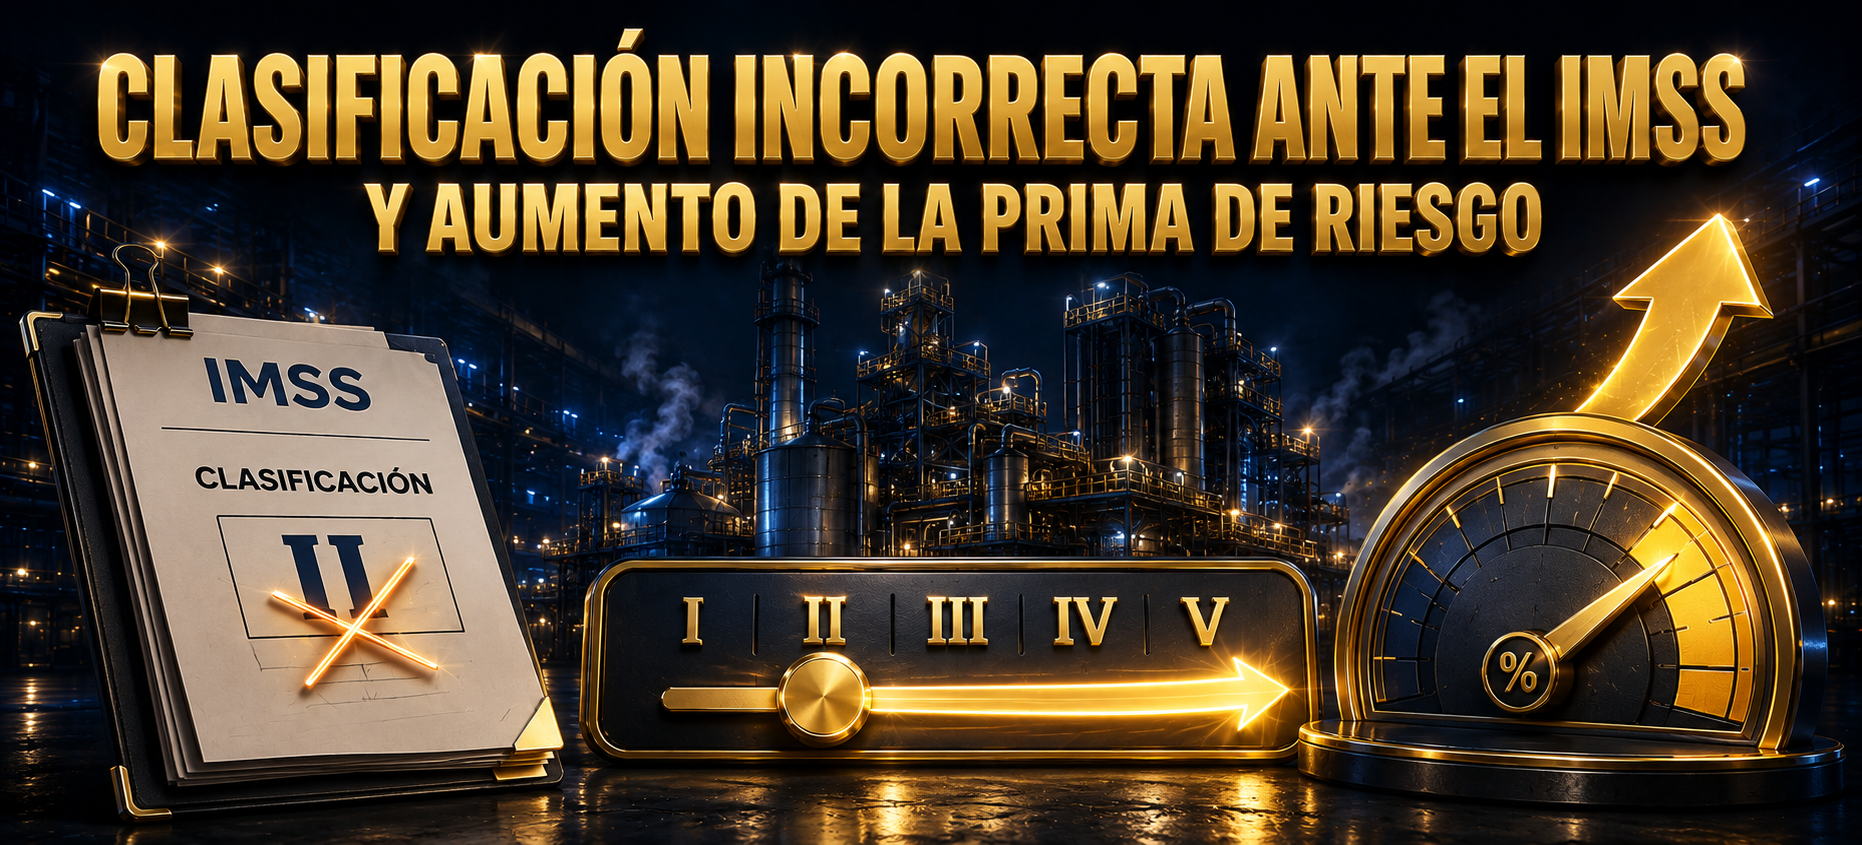
Clasificación incorrecta ante el IMSS y prima de riesgo
Una empresa puede estar pagando sus cuotas al IMSS con una clasificación que no corresponde a las actividades que realmente realizan sus trabajadores.
El problema suele surgir porque, al obtener el registro patronal, se seleccionó una actividad demasiado general, se consideró únicamente la actividad fiscal registrada ante el SAT o no se informaron cambios posteriores en los procesos, maquinaria, servicios o centros de trabajo.
Esta diferencia puede parecer menor mientras no existe una revisión. Sin embargo, si el IMSS determina que la empresa pertenece a una clase de riesgo superior, puede rectificar su clasificación, modificar la prima aplicable y determinar diferencias en las cuotas del Seguro de Riesgos de Trabajo.
¿Qué es la clasificación de una empresa ante el IMSS?
Cuando una empresa se registra por primera vez ante el IMSS o cambia de actividad, debe autoclasificarse de acuerdo con la actividad que efectivamente desarrolla.
El artículo 18 del Reglamento de la Ley del Seguro Social en materia de Afiliación, Clasificación de Empresas, Recaudación y Fiscalización establece que el patrón debe ubicarse dentro del Catálogo de Actividades, identificando:
- La división económica.
- El grupo económico.
- La fracción.
- La clase de riesgo.
La clasificación no depende solamente del objeto social de la empresa, de la actividad registrada ante el SAT o del nombre comercial del negocio. Deben analizarse las operaciones reales, los procesos de trabajo y los riesgos a los que se encuentran expuestos los trabajadores.
Cuando una actividad no aparece expresamente en el Catálogo, el artículo 20 del mismo Reglamento señala que la clasificación debe determinarse por analogía o similitud, considerando la actividad, los procesos de trabajo y los riesgos correspondientes.
¿Cuál es la diferencia entre clase de riesgo y prima de riesgo?
Aunque suelen utilizarse como si fueran lo mismo, se trata de conceptos distintos.
La clase de riesgo identifica el nivel de peligrosidad inherente a la actividad desarrollada por la empresa. La Ley del Seguro Social contempla cinco clases, de la I a la V.
La prima del Seguro de Riesgos de Trabajo es el porcentaje que se aplica sobre los salarios base de cotización para calcular las cuotas que debe cubrir el patrón por este seguro.
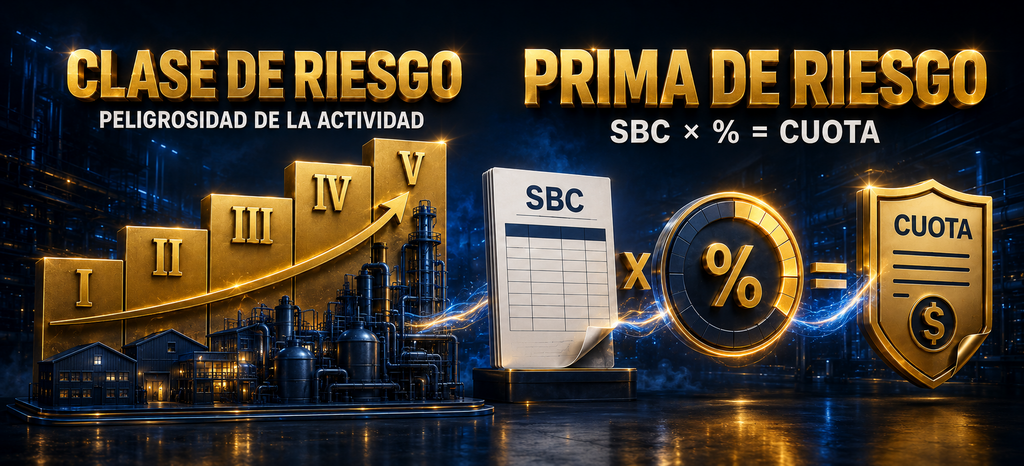
Cuando una empresa se registra por primera vez o cambia de actividad, debe pagar la prima media correspondiente a su clase, conforme al artículo 73 de la Ley del Seguro Social:
Clase Prima media
Clase I 0.54355 %
Clase II 1.13065 %
Clase III 2.59840 %
Clase IV 4.65325 %
Clase V 7.58875 %
Posteriormente, cuando la empresa complete un periodo anual del 1 de enero al 31 de diciembre, su prima podrá aumentar, disminuir o permanecer igual, dependiendo de los riesgos de trabajo terminados durante el ejercicio.
Por lo tanto, la clase se relaciona con el riesgo inherente de la actividad, mientras que la determinación anual de la prima considera la siniestralidad registrada por la empresa.
¿Por qué una clasificación incorrecta puede aumentar la prima?
Si una empresa fue registrada en una clase inferior a la que realmente le corresponde, pudo haber calculado sus cuotas utilizando una prima menor.
Por ejemplo, no representa el mismo nivel de riesgo una empresa dedicada exclusivamente a actividades administrativas que otra cuyos trabajadores fabrican productos, manejan maquinaria, realizan instalaciones, transportan mercancías o ejecutan trabajos de mantenimiento.
Cuando el IMSS identifica que la actividad declarada no coincide con las operaciones reales, puede rectificar la clasificación y exigir que las cuotas se cubran conforme a la clase y prima correctas.
El artículo 28 del Reglamento establece que, cuando un cambio en las actividades de la empresa origine un cambio de clase, el patrón será colocado en la prima media de la nueva clase. Dicha prima se conservará hasta que se complete el periodo anual necesario para calcularla conforme a la siniestralidad.
Esto significa que el límite ordinario de aumento o disminución de un punto porcentual aplicable en la revisión anual de la siniestralidad no necesariamente impide que la empresa pase a la prima media de una nueva clase cuando existe un cambio de actividad o una rectificación de su clasificación.
El impacto económico puede ser considerable
Supongamos que una empresa tiene salarios base de cotización mensuales por $500,000 y se encuentra registrada en la clase I, aunque por sus actividades reales debería ubicarse en la clase IV.
Aplicando únicamente las primas medias, el efecto aproximado sería el siguiente:
Concepto Clase I Clase IV
Salarios base de cotización $500,000.00 $500,000.00
Prima media 0.54355 % 4.65325 %
Cuota mensual estimada $2,717.75 $23,266.25
La diferencia sería de aproximadamente $20,548.50 mensuales o $246,582.00 durante doce meses, suponiendo que la base de cotización permaneciera sin cambios.
Este ejemplo es únicamente ilustrativo. El efecto real dependerá de la fecha a partir de la cual surta efectos la rectificación, los salarios base de cotización de cada periodo y la prima que corresponda legalmente a la empresa.
Errores frecuentes en la clasificación patronal
Entre las situaciones que pueden generar una clasificación incorrecta se encuentran:
- Utilizar únicamente la actividad registrada ante el SAT.
- Declarar una actividad comercial cuando también existen procesos de fabricación o transformación.
- Considerar solamente las funciones administrativas y omitir las actividades operativas.
- No incluir servicios de instalación, reparación, mantenimiento o transporte efectuados por los trabajadores.
- No informar la incorporación de nuevas actividades, maquinaria o procesos.
- Mantener la clasificación anterior después de modificar sustancialmente la operación del negocio.
- Pretender separar procesos que forman parte de una misma actividad para ubicarlos en clases diferentes.
- Seleccionar una actividad del Catálogo solamente porque su descripción se parece al nombre comercial de la empresa.
La ausencia de accidentes de trabajo no demuestra que la clasificación sea correcta. Una empresa puede no haber registrado siniestros y, aun así, encontrarse en una clase que no corresponde a la peligrosidad inherente de sus operaciones.
¿El IMSS puede rectificar la clasificación?
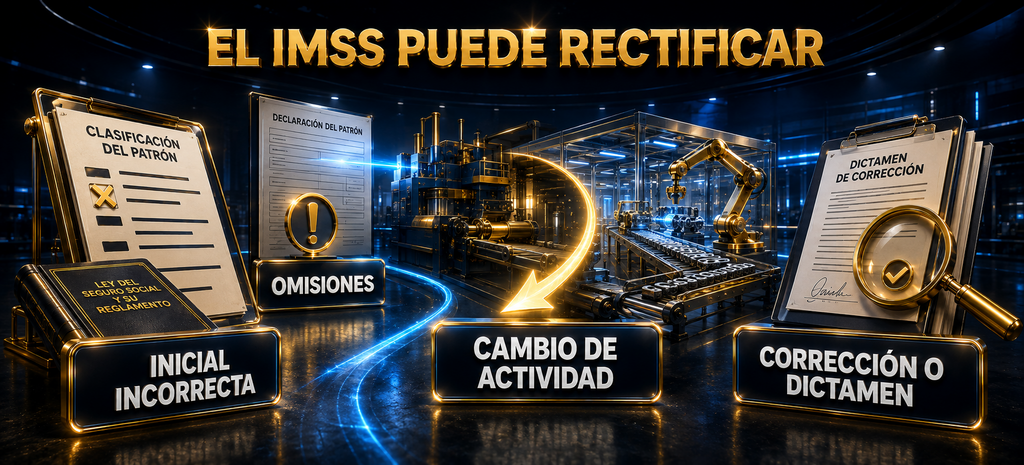
Sí. El artículo 251, fracción XVI, de la Ley del Seguro Social faculta al Instituto para ratificar o rectificar la clase y la prima de riesgo de las empresas.
Los artículos 22, 23 y 29 del Reglamento también permiten que el IMSS clasifique de oficio o rectifique la información manifestada por el patrón cuando:
- La clasificación inicial no se ajuste al Reglamento.
- Existan omisiones o imprecisiones en las declaraciones patronales.
- Se hayan modificado las actividades de la empresa.
- La rectificación derive de una corrección patronal o de un dictamen.
El Instituto puede basarse en la información proporcionada por la empresa o en los elementos obtenidos durante una visita para conocer la actividad que efectivamente desarrolla.
¿Desde cuándo puede surtir efectos la rectificación?
La fecha no es igual en todos los casos.
De acuerdo con el artículo 30 del Reglamento, si la clasificación manifestada desde la inscripción inicial no se ajustó a las disposiciones aplicables, la rectificación puede surtir efectos desde la fecha del registro inicial.
Cuando el problema se origine por omisiones, imprecisiones o cambios posteriores en la actividad, la fecha dependerá de las pruebas disponibles o del momento en que ocurrió el hecho que generó el cambio.
Por esta razón, una rectificación no solamente puede modificar las cuotas futuras. También podría generar diferencias por periodos anteriores, dependiendo de la causa y del alcance de la resolución emitida por el Instituto.
Consecuencias para la empresa
Una clasificación incorrecta puede ocasionar:
- Rectificación de la clase y de la prima aplicable.
- Diferencias en las cuotas del Seguro de Riesgos de Trabajo.
- Emisión de créditos fiscales por parte del IMSS.
- Actualización y recargos sobre las cuotas pagadas en forma insuficiente.
- Posibles multas, dependiendo de la conducta y de la infracción que se determine.
- Necesidad de corregir cálculos y registros en el SUA.
- Afectaciones durante una revisión, corrección patronal o dictamen ante el IMSS.
El artículo 40-A de la Ley del Seguro Social establece que las cuotas no enteradas dentro del plazo legal generan actualización y recargos desde la fecha en que fueron exigibles, sin perjuicio de las sanciones que procedan.
¿Qué debe revisarse para confirmar la clasificación?
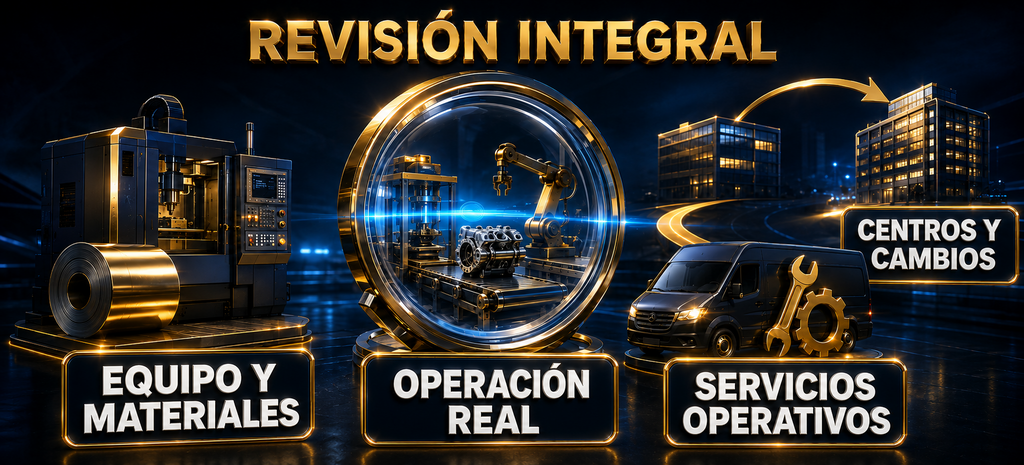
No basta con consultar la clase que aparece actualmente en el registro patronal. Para verificar si es correcta deben compararse las actividades reales de la empresa con el Catálogo de Actividades del Reglamento.
La revisión debe considerar, entre otros elementos:
- Los productos elaborados o los servicios prestados.
- Las actividades efectivamente realizadas por los trabajadores.
- Los procesos de fabricación, transformación o comercialización.
- La maquinaria, herramientas y equipo utilizado.
- Las materias primas y materiales empleados.
- Los servicios de instalación, mantenimiento y transporte.
- La ubicación y operación de los distintos centros de trabajo.
- Los cambios que haya experimentado el negocio desde su inscripción.
Una descripción incompleta puede conducir a una fracción y clase equivocadas, aunque el registro patronal haya sido aceptado originalmente por el Instituto.
Una prima baja no siempre significa que la empresa esté correctamente clasificada
Pagar una prima reducida puede parecer favorable, pero si ésta deriva de una clasificación que no corresponde a las operaciones reales, la empresa conserva una contingencia que puede acumularse durante varios periodos.
En Integer Contadores revisamos las actividades, procesos, maquinaria, centros de trabajo y funciones del personal para compararlos con la clasificación registrada ante el IMSS. También analizamos el posible impacto en la prima, las cuotas pagadas y los periodos que podrían resultar afectados.
Conozca nuestros servicios de nómina y seguridad social y solicite una revisión antes de presentar un cambio o atender una rectificación del Instituto.
Una clasificación incorrecta puede convertir una prima aparentemente baja en diferencias acumuladas de cuotas, actualización y recargos. Contáctenos para revisar la situación de su empresa antes de que el IMSS determine la corrección.
Artículos relacionados
¿El IMSS le determinó un capital constitutivo? Una alta extemporánea puede generar una deuda elevada