Vacaciones y prima vacacional: errores de cálculo
Las vacaciones, la prima vacacional y los días de descanso forman parte de los derechos mínimos de los trabajadores. Aunque su cálculo parece sencillo, en la práctica es común encontrar diferencias por aplicar tablas desactualizadas, contar días que no corresponden, utilizar un salario incorrecto o registrar indebidamente los pagos en el CFDI de nómina.
El problema no termina con pagar una cantidad menor al trabajador. Un error puede afectar las retenciones de ISR, el salario base de cotización ante el IMSS, las cuotas obrero-patronales, el impuesto sobre nóminas y la información contenida en los recibos de nómina.
Vacaciones, prima vacacional y días de descanso no son lo mismo
Antes de realizar cualquier cálculo es necesario distinguir cada concepto:
- Vacaciones: periodo anual de descanso pagado que se determina de acuerdo con la antigüedad del trabajador.
- Prima vacacional: cantidad adicional que se paga sobre el salario correspondiente al periodo de vacaciones.
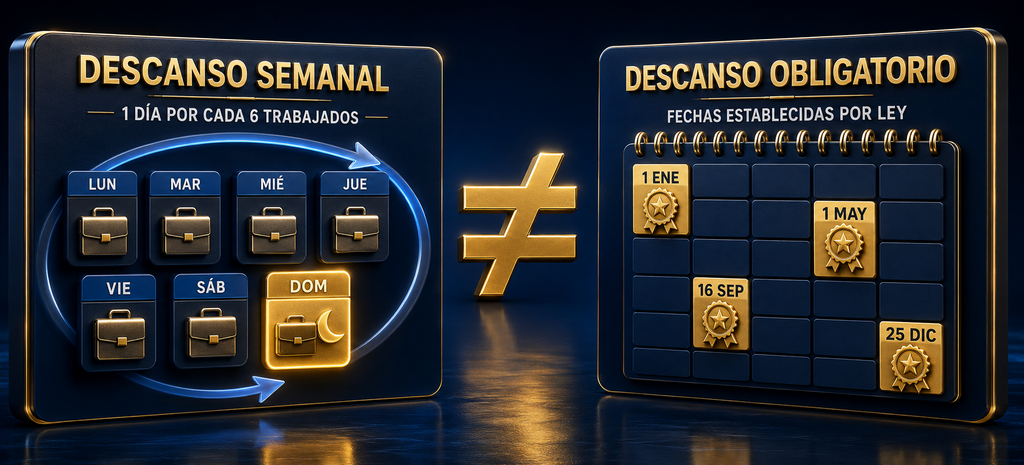
- Descanso semanal: día de descanso con salario íntegro que debe otorgarse, por lo menos, después de cada seis días de trabajo.
- Descanso obligatorio: fechas expresamente establecidas en el artículo 74 de la Ley Federal del Trabajo.
- Prima dominical: pago adicional para las personas que prestan sus servicios durante el domingo.
Cada concepto tiene reglas laborales, fiscales y de seguridad social diferentes. Por ello, no debe utilizarse una sola fórmula para todos los casos.
¿Cuántos días de vacaciones corresponden?
De acuerdo con el artículo 76 de la Ley Federal del Trabajo, las personas trabajadoras que cumplan más de un año de servicios tienen derecho a un periodo anual de vacaciones pagadas no menor de doce días laborables.
El periodo aumenta de la siguiente manera:
Antigüedad cumplida | Días mínimos de vacaciones |
1 año | 12 días |
2 años | 14 días |
3 años | 16 días |
4 años | 18 días |
5 años | 20 días |
De 6 a 10 años | 22 días |
De 11 a 15 años | 24 días |
De 16 a 20 años | 26 días |
De 21 a 25 años | 28 días |
De 26 a 30 años | 30 días |
A partir del sexto año, el periodo aumenta dos días por cada cinco años de servicios.
El artículo 78 de la misma Ley establece que la persona trabajadora debe disfrutar, por lo menos, doce días continuos. No obstante, el propio trabajador puede distribuir su periodo en la forma y tiempo que requiera.
¿Cómo se calculan el salario de vacaciones y la prima vacacional?
Durante las vacaciones, el trabajador debe continuar recibiendo el salario correspondiente a los días que deje de prestar sus servicios.
La prima vacacional es adicional a ese salario y, conforme al artículo 80 de la Ley Federal del Trabajo, no puede ser inferior al 25%.
Por ejemplo, si una persona tiene tres años de antigüedad y percibe un salario diario de $500, le corresponden 16 días de vacaciones:
- Salario correspondiente a las vacaciones: $500 × 16 = $8,000.
- Prima vacacional mínima: $8,000 × 25% = $2,000.
Si se trata de una persona que recibe un sueldo mensual, los $8,000 correspondientes a los días de vacaciones normalmente forman parte del salario ordinario del periodo. No deben pagarse nuevamente como si fueran una percepción adicional. Lo que debe agregarse es la prima vacacional de $2,000.
La base y el porcentaje pueden ser superiores cuando así lo establezcan el contrato individual, el contrato colectivo, el reglamento, las políticas de la empresa o una prestación previamente reconocida.
Errores frecuentes en el cálculo de vacaciones
1. Aplicar la tabla anterior a la reforma de vacaciones
Algunos sistemas de nómina conservan parámetros anteriores y asignan seis días de vacaciones durante el primer año, cuando actualmente el mínimo es de doce días.
La empresa debe revisar tanto la tabla utilizada como la fecha de antigüedad registrada para cada trabajador.
2. Contar días naturales en lugar de días laborables
La Ley se refiere expresamente a días laborables. Por tanto, deben descontarse del periodo únicamente los días en los que el trabajador normalmente tendría que prestar sus servicios.
El descanso semanal no debe consumirse como día de vacaciones. Tampoco debe considerarse automáticamente que todos los sábados y domingos quedan fuera del cómputo, porque esto dependerá de la jornada y los días ordinarios de trabajo de cada persona.
3. No actualizar la antigüedad del trabajador
El derecho aumenta conforme se cumplen años de servicio. Si el sistema no actualiza la fecha de aniversario, puede continuar otorgando el periodo del año anterior.
Este error también puede afectar el factor utilizado para integrar el salario base de cotización ante el IMSS.
4. Pagar solamente la prima vacacional
La prima vacacional no sustituye el salario correspondiente al periodo de descanso. El trabajador tiene derecho a conservar su salario durante las vacaciones y, además, a recibir la prima aplicable.
5. Sustituir las vacaciones por dinero
El artículo 79 de la Ley Federal del Trabajo establece que las vacaciones no pueden compensarse con una remuneración. No es correcto pagar una cantidad para que el trabajador continúe prestando sus servicios y registrar el periodo como si hubiera descansado.
La excepción se presenta cuando termina la relación laboral. En ese caso deben determinarse y pagarse las vacaciones y la prima vacacional devengadas que se encuentren pendientes, incluyendo la parte proporcional correspondiente.
6. No concederlas dentro del plazo legal
Las vacaciones deben otorgarse dentro de los seis meses siguientes al cumplimiento del año de servicios.
Además, el artículo 81 obliga al patrón a entregar anualmente una constancia que indique:
- La antigüedad del trabajador.
- El periodo de vacaciones que le corresponde.
- La fecha en que deberá disfrutarlo.
Acumular periodos indefinidamente sin documentación puede generar problemas en una inspección o controversia laboral.
¿Cómo se pagan los días de descanso trabajados?
La Ley Federal del Trabajo distingue entre el descanso semanal y los días de descanso obligatorio.
Descanso semanal
Por cada seis días de trabajo debe otorgarse, por lo menos, un día de descanso con salario íntegro.
Si el trabajador presta servicios durante ese día, el artículo 73 establece que debe recibir:
- El salario correspondiente al día de descanso, y
- Un salario doble adicional por el servicio prestado.
En términos prácticos, el trabajador recibe un pago equivalente a tres salarios diarios: uno que ya le correspondía por el descanso y dos adicionales por haber laborado.
Cuando el primer salario ya se encuentra incluido en la nómina semanal, quincenal o mensual, únicamente deben agregarse los dos salarios adicionales. Un error frecuente es pagar solamente un salario adicional o volver a duplicar la parte ordinaria.
Descanso obligatorio
Los días previstos en el artículo 74 de la Ley Federal del Trabajo incluyen, entre otros, el 1 de enero, el primer lunes de febrero, el tercer lunes de marzo, el 1 de mayo, el 16 de septiembre, el tercer lunes de noviembre y el 25 de diciembre.
Cuando el trabajador presta servicios en un día de descanso obligatorio, el artículo 75 señala que también debe recibir, además del salario correspondiente al descanso, un salario doble por el servicio prestado.
La prima dominical es un concepto diferente
Trabajar en domingo genera una prima de, por lo menos, 25% sobre el salario ordinario del día, aun cuando el trabajador descanse en otra fecha de la semana.
Si el domingo es también el descanso semanal del trabajador y se le solicita laborar, pueden coexistir:
- El salario ordinario del día.
- El pago doble adicional por trabajar durante su descanso.
- La prima dominical mínima del 25%.
No debe pagarse prima dominical únicamente porque el domingo se encuentre dentro del periodo de nómina. El derecho surge cuando la persona efectivamente presta servicios ese día.
Errores fiscales en la prima vacacional y la prima dominical
Para efectos del ISR, el salario pagado durante las vacaciones conserva el tratamiento ordinario de sueldos y salarios.
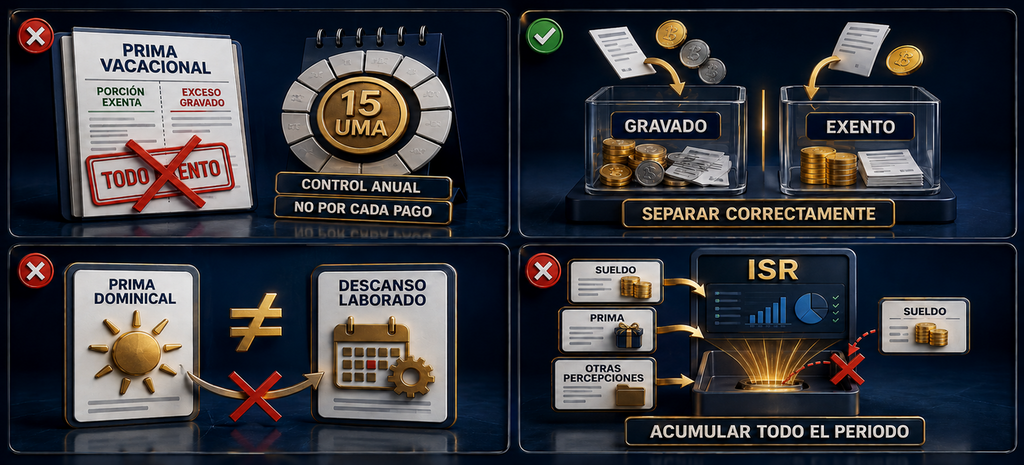
Conforme al artículo 93, fracción XIV, de la Ley del Impuesto sobre la Renta, la prima vacacional se encuentra exenta hasta el equivalente a 15 UMA durante el año, siempre que se otorgue de manera general. El excedente debe considerarse ingreso gravado.
La prima dominical se encuentra exenta hasta por una UMA por cada domingo laborado. La parte excedente también se encuentra sujeta al ISR.
Entre los errores más comunes se encuentran:
- Considerar exenta toda la prima vacacional.
- Aplicar el límite de 15 UMA en cada pago, en lugar de controlarlo durante el año.
- No separar correctamente los importes gravados y exentos.
- Aplicar la exención de la prima dominical a pagos por descanso semanal u obligatorio trabajado.
- Calcular la retención de ISR sin acumular las demás percepciones del periodo.
Efectos en el IMSS y en el salario base de cotización
La prima vacacional forma parte de las prestaciones que deben considerarse para determinar el salario base de cotización, de acuerdo con los artículos 27 y 30 de la Ley del Seguro Social.
Cuando los días de vacaciones y el porcentaje de prima se conocen previamente, su parte proporcional se incorpora al factor de integración. Por ello, la empresa debe revisar el salario base de cotización cuando:
- El trabajador cumple un nuevo año de servicios.
- Aumentan los días de vacaciones.
- Se modifica el porcentaje de prima vacacional.
- Se conceden prestaciones superiores a las mínimas legales.
El salario ordinario de los días de vacaciones no debe integrarse nuevamente, porque ya se encuentra contenido en la cuota diaria. En cambio, los pagos adicionales por descansos trabajados y la prima dominical pueden constituir elementos variables que deben considerarse para la determinación bimestral del salario base de cotización.
Omitir estos conceptos puede generar diferencias de IMSS e Infonavit, actualizaciones, recargos y posibles créditos fiscales.
Registro correcto en el CFDI de nómina
Cada percepción debe identificarse y clasificarse correctamente en el CFDI de nómina, separando los importes gravados y exentos que correspondan.
Desde 2026, la revisión E del complemento de nómina incorporó, entre otras, las claves:
054: Días de descanso laborados.
055: Días de descanso obligatorios laborados.
El SAT también exige que los conceptos de nómina se registren conforme a su naturaleza. Utilizar una clave genérica puede provocar diferencias entre el CFDI, el cálculo del ISR, la contabilidad y la información utilizada para determinar las cuotas de seguridad social.
¿Qué consecuencias puede generar un cálculo incorrecto?
Los errores pueden ocasionar:
- Reclamaciones por vacaciones, primas y descansos no pagados.
- Diferencias en retenciones de ISR.
- Cancelación y sustitución de CFDI de nómina.
- Modificaciones del salario base de cotización.
- Diferencias de IMSS e Infonavit.
- Actualización, recargos y multas.
- Diferencias en el impuesto estatal sobre nóminas.
- Observaciones durante una inspección laboral.
La Ley Federal del Trabajo obliga al patrón a conservar los comprobantes de pago de vacaciones, primas, salarios y cuotas de seguridad social. La falta de documentación puede generar la presunción de que los hechos señalados por el trabajador son ciertos.
¿Cómo puede ayudar Integer Contadores?
En Integer Contadores revisamos la antigüedad de los trabajadores, los días de vacaciones otorgados, la prima vacacional, los descansos laborados, la prima dominical, el tratamiento de ISR, la integración ante el IMSS y su registro en los CFDI de nómina.
Cuando identificamos diferencias, determinamos los trabajadores y periodos afectados y proponemos las acciones necesarias para corregir los cálculos, comprobantes y avisos de seguridad social.
Conozca nuestros servicios de nómina y solicite una revisión antes de que un error acumulado se convierta en una diferencia laboral, fiscal o de seguridad social.
Que el sistema genere un recibo de nómina no significa que las vacaciones y los descansos estén calculados correctamente. Contáctenos para revisar la configuración y el cumplimiento de su empresa.
Artículos relacionados
REPSE: requisitos para deducir gastos y acreditar IVA
¿El IMSS le determinó un capital constitutivo? Una alta extemporánea puede generar una deuda elevada